
2.7k浏览
帮助27人

 在线
王羽青律师
5.0分回复率:96%
最快9秒应答
咨询我
最新修订 | 2024-07-31
在我国现行的个人所得税制度中,工资薪金的课税额度依据以下公式进行计算:- 免责声明
- 以下内容由律图网结合政策法规、互联网相关知识与律师输出信息后梳理整合生成,文字可能源于人工智能模型,不代表平台的观点和立场,请酌情参考。
应纳税额=(员工的工资薪金所得-法定的社会保险及公积金缴纳费用-法律规定的税务免除项)×适用的税率-速算扣除数。
相应地,个人所得税的起征点设定为每年人民币5,000元整。
对于相关的混合所得项目,则适用3%到45%之间的超额累进税率进行课税。
至于个体经营所得,同样适用5%至35%的超额累进税率进行征税。
《个人所得税法》第三条
个人所得税的税率:
(一)综合所得,适用百分之三至百分之四十五的超额累进税率(税率表附后);
(二)经营所得,适用百分之五至百分之三十五的超额累进税率(税率表附后);
(三)利息、股息、红利所得,财产租赁所得,财产转让所得和偶然所得,适用比例税率,税率为百分之二十。


律师说法·税务类纠纷
-
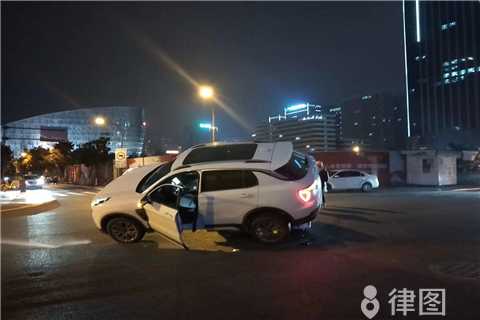
酒驾被撞要承担怎样的责任酒驾被撞责任承担由交警依实际情况认定。若酒驾方过错致事故,要承担民事赔偿,涵盖医疗费、误工费等;达到醉酒标准,涉嫌危险驾驶罪,处拘役并处罚金。双方有过错,按比例分担责任;被撞方无过错,酒驾方通常全责。酒驾违法会加重责任认定,酒驾者无论责任如何都面临行政处罚。1.6k浏览
 律图法律咨询
 问题相似?立即咨询
-
酒驾被撞要承担怎样的责任酒驾被撞责任承担由交警依实际情况认定。若酒驾方过错致事故,要承担民事赔偿,涵盖医疗费、误工费等;达到醉酒标准,涉嫌危险驾驶罪,处拘役并处罚金。双方有过错,按比例分担责任;被撞方无过错,酒驾方通常全责。酒驾违法会加重责任认定,酒驾者无论责任如何都面临行政处罚。1.6k浏览
律图法律咨询
问题相似?立即咨询
-
酒驾被撞要承担怎样的责任酒驾被撞责任承担由交警依实际情况认定。若酒驾方过错致事故,要承担民事赔偿,涵盖医疗费、误工费等;达到醉酒标准,涉嫌危险驾驶罪,处拘役并处罚金。双方有过错,按比例分担责任;被撞方无过错,酒驾方通常全责。酒驾违法会加重责任认定,酒驾者无论责任如何都面临行政处罚。1.6k浏览
律图法律咨询
问题相似?立即咨询

问题没解答? 125414人选择咨询律师


广州工资扣税标准是怎样的
一键咨询



 185****7490
 159****7199
 158****3775

