


已经到底啦~
还有疑问,建议直接问律师

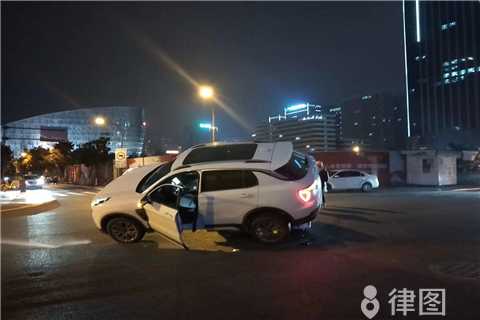
在出行方式日益多元化的今天,网约车成了不少人日常出行的选择。有些网约车司机为了多赚点钱,在没有运营证件的情况下就接单载客人。一旦发生事故,麻烦就来了,车主和乘客都会担心保险到底给不给赔。这可不是小事情,涉及到大量的经济损失。要是保险不赔,司机可能得自掏腰包承担巨额赔偿,乘客也可能无法获得应有的补偿。所以这“无证网约车事故保险赔不赔”的问题,值得好好探讨一番。
一、保险合同条款及一般规定
保险赔不赔,得先看保险合同的条款。一般来说,私家车购买的车险都是按照非营运车辆的标准来定的。在这种保险合同里,通常会明确规定,如果车辆从事营运活动却没有通知保险公司并办理相应的变更手续,保险公司是有理由拒绝赔偿的。因为营运车辆的使用频率更高,行驶里程更长,发生事故的风险也比非营运车辆大很多。就好比小王,他原本用自己的私家车上下班,买了普通的车险。后来他为了多赚点钱,加入了网约车行列,而且也没跟保险公司说。结果有一次拉客的时候出了事故,他向保险公司申请理赔,保险公司审核后发现他从事营运活动却没有告知,就拒绝了他的赔偿请求。
二、商业险和交强险的不同情况
对于商业险,由于无证网约车改变了车辆的使用性质,增加了风险程度,保险公司在很多情况下是可以拒赔的。商业险合同的约定很重要,大部分商业险条款都把非法营运列为免责事由。但交强险就不一样了,交强险的目的主要是保障交通事故中受害人能得到基本的赔偿。根据相关法律规定,即使是无证网约车发生事故,交强险在责任限额内还是会进行赔偿的。不过,保险公司在赔偿后,有权向侵权人也就是网约车司机进行追偿。比如在一次事故中,无证网约车撞到了行人,行人受伤产生了医疗费用等损失。交强险会先对行人的损失进行赔偿,但之后保险公司就会去找司机,要求司机把这笔赔偿款还给保险公司。
三、认定营运行为的要点
要确定保险公司是否能以营运为由拒赔,得看能不能认定车辆在发生事故时确实在从事营运活动。这就需要看有没有相关证据,像网约车的订单记录、乘客的证人证言、行驶路线是否符合营运特征等。一般来说,如果有完整的订单信息,显示事故发生时车辆正在接送乘客,那基本就能认定是营运行为。比如有位司机被查的时候,手机里正显示着有乘客下单,车辆也在去接乘客的路上,同时还有乘客和司机的沟通记录,这些证据就足以证明车辆在进行营运活动了。
四、解决赔偿纠纷的途径
如果和保险公司在赔偿问题上产生了纠纷,有几个解决途径。首先可以跟保险公司协商,把自己的情况和想法跟保险公司说清楚,尝试达成一致的赔偿意见。协商不成的话,可以向保险监管部门进行投诉,监管部门会对保险公司的行为进行监督和调查。要是这两种方式都行不通,就只能通过诉讼的方式,向法院提起诉讼,由法院来判决。在诉讼过程中,要注意收集和整理相关的证据,比如事故责任认定书、保险合同、网约车订单记录等,这些证据对胜诉很关键。
网约车事故保险赔偿问题处理完后,可能后续还会有一些麻烦事。比如保险公司追偿时,司机可能面临经济压力,不知道该怎么应对;或者乘客后续又出现新的伤情,赔偿责任该怎么划分等。这些问题处理起来很复杂,一不小心就可能陷入法律纠纷。这时候不妨到律图咨询本地律师,律图上的律师都有官方渠道可核验的执业资质,不会做虚假承诺,也不会夸大效果,他们会根据具体情况帮你理清后续流程,为你提供合理的解决方案。有这些专业靠谱的律师帮忙,能让你在处理这些法律问题时少走弯路,维护好自己的合法权益。




 律师