


已经到底啦~
还有疑问,建议直接问律师

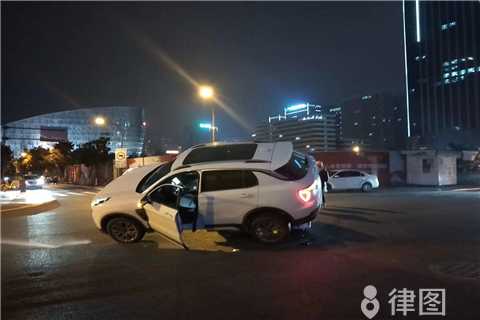
车主开车上路难免遇到小剐小蹭甚至更严重的碰撞,很多人当时忙着处理现场、送伤者就医、配合交警做笔录,等拿到盖着公章的事故责任文书时才反应过来,之前光顾着处理慌乱的现场,完全没留意要什么时候告知保险公司。不少人听身边人说晚两天报案也没关系,也有人说拖过一定时间保险公司就会拒赔,到底这个时间节点卡在什么位置,很多车主根本摸不准,甚至有人等车辆修完快结账的时候才想起要找保险理赔,最后反而平白生出不少理赔纠纷。
一、保险报案的基础时限要求及实务参考
绝大多数车险的合同条款里,都会明确要求被保险人在事故发生之后的及时时段内通知保险公司,这个约定的常规时限不会过长,目的是方便保险公司第一时间到现场核验痕迹,确认事故真实情况,避免后续出现痕迹灭失、责任认定偏差的问题。
这里要明确,并不是超过约定的时间就完全不能报案。如果车主有合理的事由耽搁了报案,比如事故后本人重伤住院没法联系保险公司,等拿到道路交通事故认定书之后再同步给保险方,也不会直接被拒赔。实务里不少轻微剐蹭的事故,双方当天私了没谈拢,后来报警拿到事故认定书,隔了两三天再找保险公司,只要能对应上现场痕迹和责任划分,理赔流程都能正常走。
二、拿到认定书后的最优报案操作要点
拿到道路交通事故认定书之后,最稳妥的做法是在3个工作日内把相关材料同步给承保的保险公司。
具体操作里要注意这几个关键动作。第一不要只发一张认定书照片就完事,要同步告知保险公司事故发生的完整经过,附上当时拍的现场照片、伤者就医的初步单据或者车辆受损的细节图。第二要说明交警出具的责任划分具体内容,是全责、主责还是同等责任,方便保险的定损员提前做好理赔方案的预判。第三报案的时候要把自己的联系方式、车辆位置、目前的处理进度说清楚,避免后续定损员联系不上人,耽误定损流程。
三、超时报案可能遇到的纠纷及应对方法
如果隔了更久才拿着事故认定书去报保险,很容易遇到保险公司以未及时报案导致事故性质无法确定为由拒赔,这种情况不用直接自认倒霉,按这几步操作就能尽量维护自身权益。
1准备好全套的佐证材料,包括事故现场的原始照片、行车记录仪完整视频、交警部门出具的认定书原件、所有支出的费用单据,证明事故真实发生,责任划分清晰。
2先和保险公司的理赔协商部门沟通,说明延迟报案的客观原因,比如当时忙着送伤者去医院,后续一直在配合交警做笔录没时间联系保险。
3如果协商不成,可以向属地的保险行业投诉部门提交材料反馈,或者走小额诉讼流程,这类有明确事故认定书作为核心证据的纠纷,车主的诉求大概率会得到支持。
很多人处理完事故责任认定之后,紧接着要面对车辆维修的费用核对、伤者的赔偿协商,稍不注意就可能在理赔环节出现材料遗漏、沟通不对等的问题,本来能走保险覆盖的合理支出,最后反而要自己承担额外的成本。这时候不妨到律图咨询相关的专业律师,平台上所有入驻的律师执业资质都可以通过官方渠道核验,所有服务都明确划分边界,不会打包票也不会做虚假承诺,都是结合用户手里的事故认定书、保单和实际损失情况给出适配的处理方案,帮你捋清楚理赔环节每一步要提交的材料,和保险公司沟通时要注意的表述,遇到拒赔情况该走什么路径维权,全程能帮你避开不少理赔的常见坑,让你不用在繁琐的理赔流程里反复折腾,稳稳拿回属于自己的合法理赔权益。






 律师