


已经到底啦~
还有疑问,建议直接问律师


很多人开车上路或者买完各类保险,心里都会有个想法,觉得反正有保险,出了事故都能交给保险处理。但实际情况真有这么简单吗?在生活中,事故这事儿可没法百分百预料,有大有小、有轻微有严重。有可能是一场小剐蹭,也有可能是涉及多方责任的大事故。在这些情况下,是不是真的都能顺顺利利地让保险来“兜底”,这里面可大有讲究。
一、常见能由保险处理的情况
在大多数常规的事故中,保险确实能发挥巨大的作用。比如最常见的车险中的交强险和商业三者险。当机动车发生交通事故造成第三方人身伤亡或者财产损失时,只要在保险责任范围内,保险公司会按照约定进行赔偿。
像小张开车时不小心撞到了路边的电线杆,导致车辆前端受损。这种单方事故,只要他购买了车损险,保险公司就会对车辆的维修费用进行理赔。一般来说,他需要在事故发生后24小时内通知保险公司,然后配合保险公司进行定损,提供相关的资料,如事故证明、驾驶证、行驶证等,保险公司审核通过后就会进行赔付。
二、保险可能不处理的情况
然而,并非所有事故保险都会买单。保险合同中通常会明确列出一些免责条款。比如酒驾、无证驾驶、故意制造事故等违法行为导致的事故,保险公司通常是不会赔偿的。
还有,超出保险责任限额的部分,保险公司也不会承担。比如小李在一次交通事故中,第三者的损失超过了他所购买的商业三者险的限额,那么超出的部分就需要他自己承担。另外,如果被保险人没有履行及时通知义务,导致损失扩大,保险公司也可能对扩大部分不予赔付。
三、处理事故不能全依赖保险
发生事故后,不能一味地认为保险会处理所有问题。比如一些轻微的事故,如果频繁向保险公司报案,可能会影响下一年度的保险费率。所以在事故发生后,要先冷静判断事故的情况,对于特别轻微的小事故,可以考虑双方协商解决。
要是小王和小赵两车发生了轻微刮擦,仅造成车辆表面的油漆损伤,双方可以先拍照保留证据,然后将车辆移至不妨碍交通的地方,协商赔偿事宜。如果都觉得问题不大,自行协商赔偿几百元就解决了,这样既节省了时间,也不会影响后续的保险费用。
四、复杂事故保险处理流程
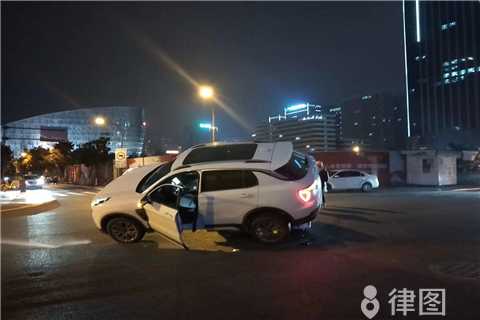
对于一些复杂的事故,涉及多方责任、人员伤亡等情况,处理起来就比较麻烦。首先,要第一时间报警和通知保险公司。然后,积极配合交警和保险公司的调查工作,提供准确的信息和相关证据。
事故造成人员受伤的,要及时送伤者就医治疗,并保留好所有的医疗费用凭证。在事故责任认定后,根据责任划分,向保险公司提出理赔申请。一般需要提供事故认定书、诊断证明、医疗费用发票、伤残鉴定报告(如果有伤残情况)等资料。
事故处理完,保险赔付相关的事情也基本搞定后,可能还会面临后续的一些问题。比如伤者康复后出现了一些与事故相关的并发症,后续治疗费用该怎么解决;保险赔付金额与实际损失有差距又该怎么办。这些问题处理起来都比较棘手,容易让人陷入困境。这时候可以到律图咨询律师,律图平台上的律师都有合法的执业资质,能通过官方渠道核验,他们不会做虚假承诺,也不夸大维权效果,会根据你的具体情况,提供专业的法律建议和解决方案,让你在处理后续问题时更有底气,更好地维护自己的合法权益。





 律师
