


已经到底啦~
还有疑问,建议直接问律师


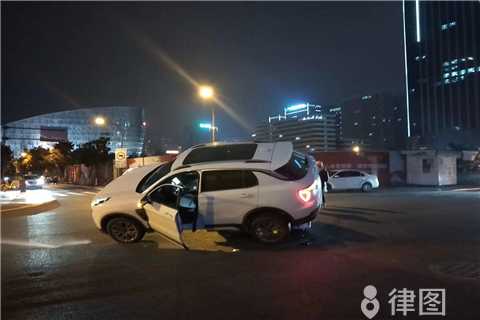
车主带着刚下班的家人正常行驶,被后方走神追尾,车头直接怼上了前方的隔离护栏,家人被惯性甩到前排中控台上磕破了头,送去医院做了一系列检查后,还耽误了好几天没法正常上班。等找到对方保险公司对接理赔,对方只肯给一小部分医药费,说很多费用不在他们的赔付范围内,车主拿着一堆缴费单据站在保险公司大厅里,完全搞不清楚对方到底该赔自己多少钱,也不知道哪些主张是合理的。不少人出了车祸之后都遇到过类似的情况,本来处理事故就耗了不少精力,面对保险公司的理赔清单更是一头雾水,很容易稀里糊涂就签了字,事后才发现自己该拿的赔偿没拿到。
一、交强险优先赔付的法定基本费用范围
这部分是所有投保车辆的保险公司都必须先行赔付的内容,和事故责任划分没有直接关联,额度之内的都不能拒赔。具体包含两类,一类是事故导致的人身损伤相关支出,比如实际产生的医药费、诊疗费、住院费,住院期间的伙食补助,后续需要必要营养补充的营养费,伤情较重需要后续修养的情况下的后续治疗费。另一类是事故造成的直接财物损失,比如车辆维修的基础费用,车上随身携带的物品因撞击损毁的重置费用。
要是遇到事故里有人不幸伤残或者离世,交强险还会对应赔付残疾赔偿金、丧葬费、离世补偿费,还有伤者住院期间家属陪护产生的护理费,伤者没法正常工作的误工费,家属往返处理相关事宜的交通费,这些都属于交强险的法定赔付项,保险公司不能随便以各类内部规定为由剔除。
二、商业三者险补充赔付的额外合理支出
这部分的赔付要根据事故双方的责任比例来划分,很多人容易忽略的合理支出,其实都可以走这部分申请。比如伤者伤情比较严重,日常行动受限,需要租用专业护具产生的费用,还有因为受伤没法自理,聘请护工的实际开销,要是伤情留下了永久的残疾,后续生活里专门适配残疾情况的辅助器具购置费用,也在可主张的范围内。
举个例子,要是车祸导致受害者腿部骨折,康复期间在家行动不便,额外请的上门护工的费用,只要有正规的付款凭证和护工的资质证明,就可以纳入商业险的赔付核算里,不用自己承担。如果车祸直接导致车辆完全损毁,没办法再修复,车辆当前的实际市场价值也可以走商业三者险按照责任比例赔付。
三、特殊场景下可主张的其他合理赔偿项
这些内容不是所有车祸场景都能赔,需要满足对应的前提条件才可以申请。比如车辆是用来日常跑运营的网约车,车祸之后车辆送去维修的这段时间,司机没办法正常接单产生的停运损失,只要能拿出前一段时间的接单流水证明,就可以向对方的保险公司主张赔付。如果是普通私家车受损,车主这段时间没办法通勤,产生的合理替代性交通费用,也可以提交对应的打车票根申请赔付。
要是车祸导致受害者伤情达到了伤残等级,经过专业的司法鉴定机构评定出伤残级别,还可以主张对应的精神损害抚慰金,这部分只要符合伤残评定的标准,保险公司也需要按照相关规范核算赔付,没有正当理由不能随意删减。
四、理赔协商不成后的合法维权操作要点
要是和保险公司对接的时候,对方给出的赔付清单明显遗漏了不少合理项目,先不要急着签字确认。先把所有相关的材料整理齐全,包括所有医药费的缴费单据、医院开具的诊断证明、休假医嘱、误工损失的单位证明、交通费的各类票据,还有事故责任认定书的原件,先要求对方给出书面的拒赔说明,标注清楚每一项不赔付的具体理由。
如果对方没法给出合理依据,可以直接向对应的监管部门提交投诉材料,把所有整理好的单据一起附上,要求介入协调。要是协调之后还是没法达成一致,就可以准备好诉状和全部证据材料,向事故发生地的法院提交起诉申请,按照流程等待开庭即可。
很多人签完理赔协议之后才发现自己漏算了不少本该赔付的项目,这时候再回头主张权益很容易遇到协议已经生效的阻碍,后续处理还可能要额外投入更多的时间精力,甚至要反复和保险公司拉扯很久。遇到这类涉及费用核算的复杂情况,不妨到律图咨询相关的专业律师,平台上所有入驻律师的执业资质都可以通过官方渠道核验,不会随便打包票也不会做夸大不实的承诺,会对照你手里的全部单据和事故实际情况,帮你梳理清楚每一项可主张的合理赔偿,避开很多普通人容易踩的理赔陷阱,帮你把整个理赔流程理得明明白白,不用自己来回跑各个部门碰钉子,省掉不少不必要的麻烦,稳稳当当地拿到属于自己的合理赔偿。




 律师