


已经到底啦~
还有疑问,建议直接问律师

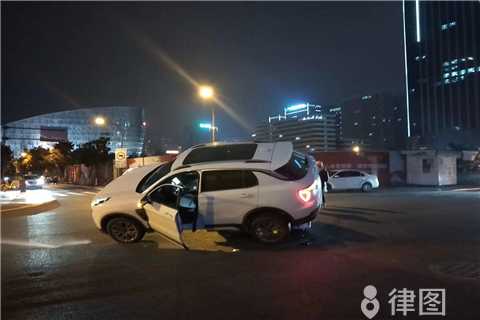
下班高峰的城市快速路上,两辆车在并道时发生剐蹭,双方都觉得自己没多大错,等交警到场定责后,一方拿到主责认定单,另一方是次责,两人当场就犯了难,都不清楚后续的赔偿到底该怎么划分,是主责全掏大头,还是次责也得承担不少额外支出。不少人拿到责任认定书之后就直接等着走保险,结果碰到医药费超出保额、车辆定损有争议的情况,才发现之前对主责次责的赔偿规则一知半解,很容易稀里糊涂多掏了不该付的钱,甚至还会被对方索要没有依据的赔偿款,平白多了不少纠纷。
一、先确定交强险范围内无差别赔付规则
很多人刚拿到责任划分结果,就急着按比例算钱,其实第一步要先把交强险的部分单独摘出来。交强险的赔付不区分主责次责,只要是你方有责任,不管是主责次责还是同等责任,都要在交强险的固定额度内全额赔给对方,不需要按责任比例折算。
比如你是次责方,对方的修车费在两千元以内,你方的交强险就能全部覆盖这笔支出,不用自己掏腰包。要是事故里有人受伤,医药费不超过一万八的部分,也全部由交强险承担,不用两边按主次责拆分。
二、超出交强险部分按责任比例分摊损失
交强险赔完之后还有剩下的损失,才会按照主责次责的比例来划分,日常的机动车之间发生的事故,主责一般承担七成责任,次责承担三成责任。要是事故里涉及非机动车或者行人,机动车主责的话要承担八成赔偿,次责的话也要承担四成赔偿,这是出于照顾弱势方的考虑。
举个很常见的例子,两辆车相撞,主责方的修车花了八千,次责方的修车花了两万,双方都有交强险。先由双方的交强险各自赔对方两千元修车费,剩下的主责方剩余六千修车费,次责方要承担三成也就是一千八,次责方剩余一万八的修车费,主责方要承担七成也就是一万二千六。如果双方都投保了三者险和车损险,这些钱基本都可以走商业险报销,不用个人出钱。
三、多车事故和人伤场景的特殊赔付要点
碰到多车连撞的情况,所有有责任的车辆,都要先各自在交强险额度内分摊伤者的损失,超出交强险的部分再按照各自的主责次责比例来分。如果碰到有的车辆没有投保交强险,那本该由交强险承担的部分,就要由涉事车主自己掏腰包补上。
涉及人伤的场景下,非医保用药、伤残赔偿金这类支出,只要是合理的,都要先从交强险里优先赔付,剩下的部分再按责任比例拆分。要是你作为次责方,对方提出要你承担超出合理范围的误工费、营养费,可以要求对方提供对应的银行流水、医院的休养证明,没有凭证的部分你完全可以拒绝支付。
四、协商不成的其他维权路径选择
要是双方对赔偿比例有争议,先别着急直接去起诉,可以先到事故发生地的人民调解委员会申请调解,调解员会对照当地的司法实践标准帮你们算清各自该承担的金额,调解达成的协议还能做司法确认,后续一方不履行可以直接申请执行。
如果调解不成要走诉讼,你需要提前准备好责任认定书、所有费用的支付凭证、车辆定损单、医院的诊疗记录这些材料,开庭时可以主动说明你这边的保险情况,申请把保险公司也列为共同被告,大部分情况下法院会直接判决保险公司承担对应赔付责任,你个人需要出的钱很少。
责任划分确定之后,后续还可能碰到不少之前没预料到的细节问题,比如车辆维修期间的停运损失要不要赔,对方主张的车辆贬值损失有没有依据,保险拒赔的部分该怎么和保险公司协商沟通。这些细碎的问题处理不好,很容易本来能走保险覆盖的支出,最后变成你自己要额外承担的费用。这个时候不妨到律图咨询相关的专业律师,平台上所有入驻的律师执业资质都可以通过官方渠道核验,不会给当事人打包票也不做虚假承诺,所有服务边界都清晰明确,会结合你手里的责任认定书和各项凭证,帮你梳理清楚每一笔支出的赔付规则,告诉你怎么和保险公司对接理赔,怎么应对对方不合理的索赔诉求,不用你自己对着繁杂的条款反复核对,帮你把后续的赔偿流程走得顺畅稳妥,少踩不必要的坑。





 律师